


Aktualności
W fabrykach na całym świecie pracuje już pięć milionów robotów
Autor: Renata Poreda
27 września 2026
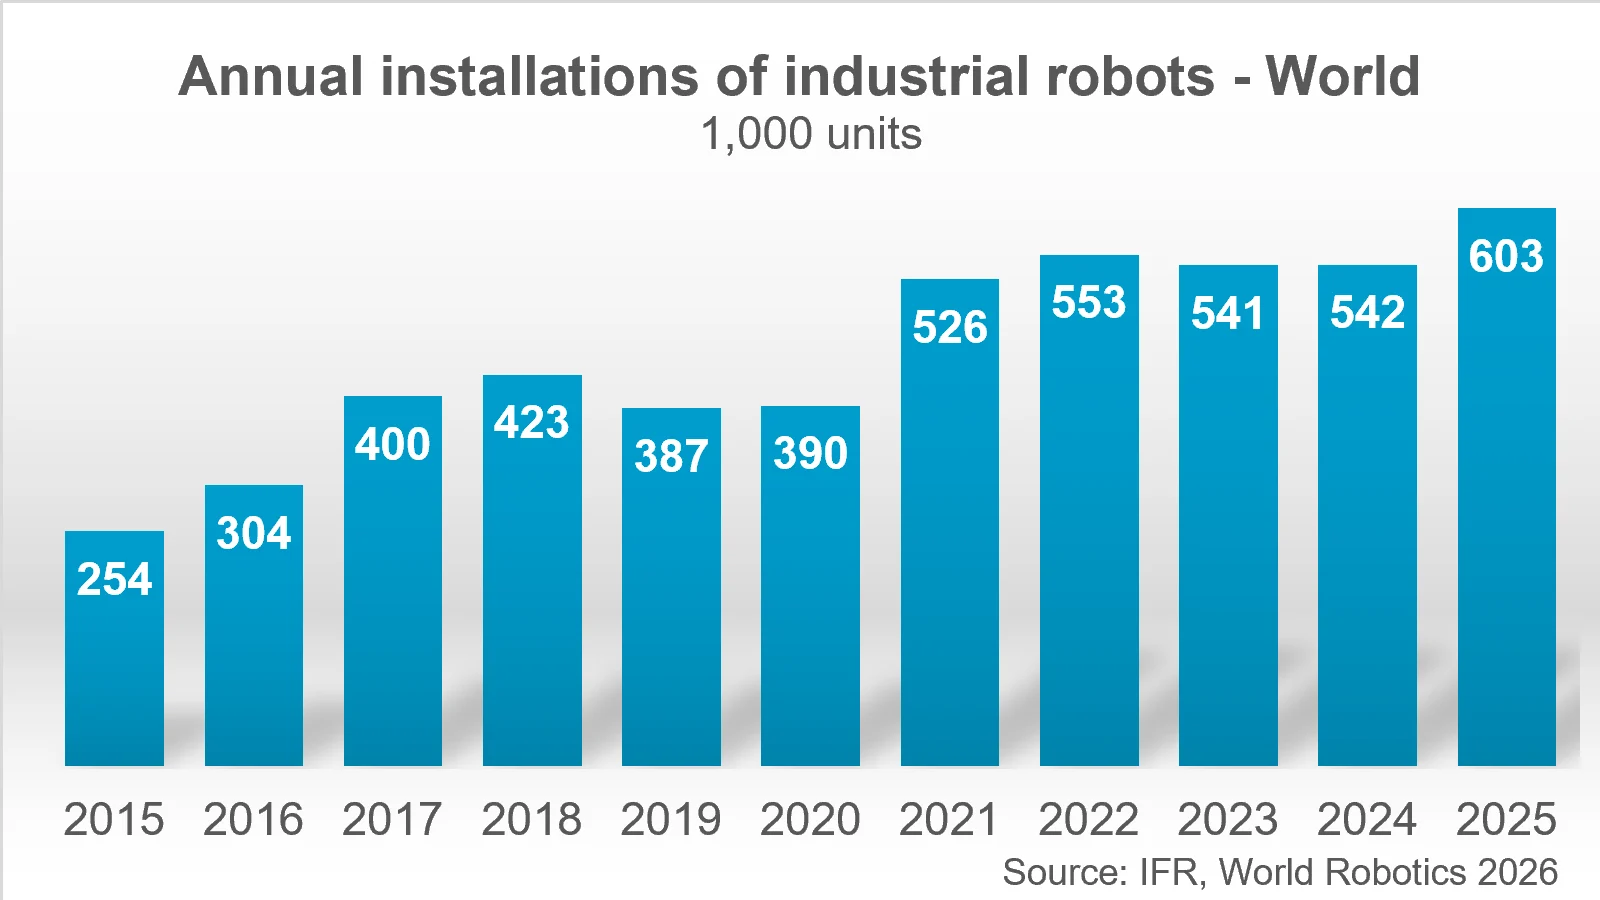
W 2025 roku światowa liczba eksploatowanych robotów przemysłowych wzrosła o 9%, osiągając rekordowy poziom 5 milionów jednostek. Wynikało to z 11-procentowego wzrostu liczby instalacji w skali roku: w fabrykach na całym świecie zainstalowano w tym czasie ponad 600 000 nowych maszyn.
Automatyka przemysłowa rozwija się w szybkim tempie – mówił Jane Heffner, prezes Międzynarodowej Federacji Robotyki (IFR). Nowy kamień milowy – pięć milionów robotów pracujących w fabrykach na całym świecie – oznacza ponad dwukrotny wzrost w porównaniu z liczbą odnotowaną siedem lat temu. Najsilniejszy wzrost obserwuje się w Azji, a następnie w obu Amerykach. Europa rozwija się wolniej.
Azja – przegląd sytuacji
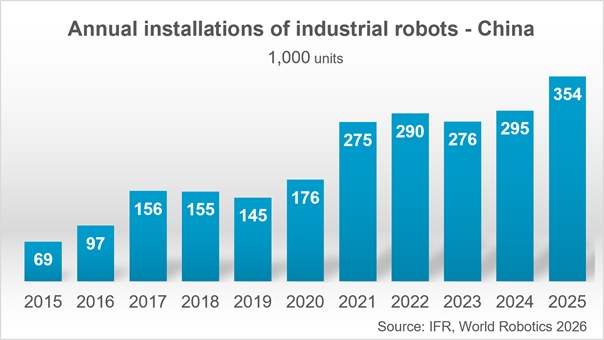
Chiny jeszcze bardziej umocniły swoją pozycję światowego lidera w zakresie wdrażania robotów. Liczba instalacji wzrosła o 20% rok do roku i stanowi obecnie 59% wszystkich wdrożeń na świecie. Najnowsze dane wskazują, że w 2025 roku zainstalowano 354 000 robotów przemysłowych – co oznacza przekroczenie rekordowego wyniku z poprzedniego roku o blisko 60 000 jednostek. Chińscy producenci sprzedali na rodzimym rynku więcej robotów niż dostawcy zagraniczni. Liczba instalacji realizowanych przez firmy chińskie wzrosła o 15%, osiągając poziom 195 000 jednostek, co przełożyło się na 55% udziału w rynku krajowym w 2025 roku (wobec 57% w 2024 roku).
Japonia jest drugim co do wielkości rynkiem robotów przemysłowych w Azji; w 2025 roku zainstalowano tam 36 219 jednostek, co oznacza spadek o 19%. W skali globalnej japoński rynek spadł z drugiej na trzecią pozycję, ustępując miejsca Stanom Zjednoczonym. Oczekuje się niewielkiego wzrostu popytu na roboty, jednak w perspektywie krótko- i średnioterminowej znaczące ożywienie jest mało prawdopodobne.
Na rynku Republiki Korei w 2025 roku zainstalowano 30 000 jednostek, co stanowi spadek o 1%. Od 2019 roku roczna liczba instalacji utrzymywała się na stabilnym poziomie około 31 000 jednostek. Kraj ten pozostał czwartym co do wielkości rynkiem na świecie. Nowe inwestycje w przemyśle motoryzacyjnym zaczną przynosić efekty w latach 2027 i 2028. Popyt na roboty w Korei może przełamać dotychczasowy trend i wzrosnąć w 2027 roku.
W Indiach w 2025 roku zainstalowano blisko 10 500 jednostek (wzrost o 15%), co zapewniło temu krajowi szóste miejsce na świecie, tuż za Niemcami. Choć wolumen nowych instalacji jest wciąż stosunkowo niski w porównaniu z czołową piątką krajów najintensywniej wdrażających roboty, tempo wzrostu w Indiach jest imponujące: w latach 2020–2025 roczna liczba instalacji rosła średnio o 27% (wskaźnik CAGR).
Chiny odpowiadają za 59% światowych instalacji robotów przemysłowych
Chiny jeszcze bardziej zwiększyły swój udział w światowym rynku instalacji robotów przemysłowych: w 2025 roku wdrożono łącznie 354 000 jednostek. Odpowiada to niemal trzem na każde pięć instalacji na świecie, co stanowi nowy rekord.
Sukces Chin w modernizacji systemu przemysłowego opiera się na krajowej strategii rozwoju robotyki, zainicjowanej dziesięć lat temu – komentuje Jane Heffner. Najnowsza aktualizacja, wprowadzona w ramach chińskiego 15. planu pięcioletniego na lata 2026–2030, zakłada ukierunkowanie badań nad sztuczną inteligencją na zastosowania fizyczne, przy czym roboty mają stanowić główny motor wzrostu gospodarczego.
Branże z największymi wzrostami
W 2025 roku w branży elektrycznej i elektronicznej zainstalowano 96 400 jednostek, co oznacza wzrost o 16%. Z udziałem wynoszącym 27% segment ten pozostaje największym rynkiem zbytu. Chiński przemysł motoryzacyjny osiągnął rekordowy poziom 78 900 zainstalowanych jednostek; branża ta – będąca drugim co do wielkości odbiorcą w kraju – odnotowała wzrost o 38%. Na trzecim miejscu znalazł się przemysł metalowy i maszynowy z wynikiem 78 900 zainstalowanych jednostek, co stanowi wzrost o 44%.
W ostatnich latach branża robotyki stara się otwierać nowe rynki w szeroko pojętym chińskim przemyśle ogólnym. Trwały sukces tych działań pozostaje jednak niepewny. Na przykład w branży spożywczej i produkcji napojów odnotowano w 2024 roku nadzwyczajne tempo wzrostu na poziomie 86%, jednak w 2025 roku liczba instalacji spadła o 37%. Podobnie w sektorze włókienniczym, skórzanym i odzieżowym liczba instalacji robotów gwałtownie wzrosła w latach 2019–2024 (średnioroczny wskaźnik wzrostu – CAGR – wyniósł 115%), by w 2025 roku odnotować drastyczny spadek o 92% rok do roku. Z kolei w branży papierniczej i produkcji wyrobów papierowych instalacje nadal rosły w tempie 15%, po wcześniejszym średniorocznym wzroście na poziomie 55% w latach 2019–2024 (CAGR).
Dostawcy krajowi i zagraniczni
W 2025 roku liczba instalacji realizowanych przez dostawców krajowych z Chin wzrosła o 15% rok do roku, osiągając 55% całkowitej liczby instalacji. Liczba instalacji robotów zagranicznych wzrosła w tym samym czasie o 27%. Od 2024 roku ponad połowa instalacji w Chinach pochodzi od chińskich marek.
Perspektywy
Chiński rynek robotów przemysłowych jest daleki od nasycenia: do 2029 roku prawdopodobny jest średnioroczny wzrost na poziomie od 5% do 10%. Gospodarka boryka się z niedoborem siły roboczej wynikającym ze zmian demograficznych. W związku z tym automatyzacja z wykorzystaniem robotów stanie się preferowanym rozwiązaniem, czyniąc produkcję odporną na braki kadrowe. Zgodnie z założeniami 15. planu pięcioletniego (2026–2030), chińska strategia w dziedzinie robotyki kładzie nacisk na technologiczną samowystarczalność i modernizację tradycyjnych gałęzi przemysłu. Chiński sektor robotyki zmierza w kierunku pozycji innowatora w dziedzinie fizycznej sztucznej inteligencji (physical AI) oraz twórcy inteligentnych rozwiązań z zakresu robotyki przemysłowej.
Ameryka – przegląd sytuacji
W 2025 roku Stany Zjednoczone wyprzedziły Japonię, stając się – tuż po Chinach – drugim co do wielkości rynkiem robotów przemysłowych. Liczba instalacji robotów przemysłowych wzrosła o 12%, osiągając poziom blisko 38 500 jednostek; jest to trzeci najwyższy wynik w historii prowadzenia tych statystyk.
W Meksyku liczba instalacji robotów spadła o 7%, do poziomu poniżej 5200 jednostek. Oznacza to trzeci z rzędu rok spadków.
W Kanadzie odnotowano wzrost liczby instalacji robotów o 5%, do niemal 4000 jednostek. Średnie roczne tempo wzrostu (CAGR) w latach 2020–2025 wyniosło 9%.
Na brazylijskim rynku robotyki w 2025 roku zainstalowano blisko 4300 nowych robotów, co stanowi wzrost o 38%. Wynik ten był napędzany gwałtownym wzrostem popytu ze strony przemysłu motoryzacyjnego, który zainstalował prawie 2100 jednostek (wzrost o 212%). Za taki stan rzeczy odpowiadały najprawdopodobniej inwestycje chińskich producentów samochodów w Brazylii.
USA drugim co do wielkości rynkiem robotyki na świecie, tuż za Chinami
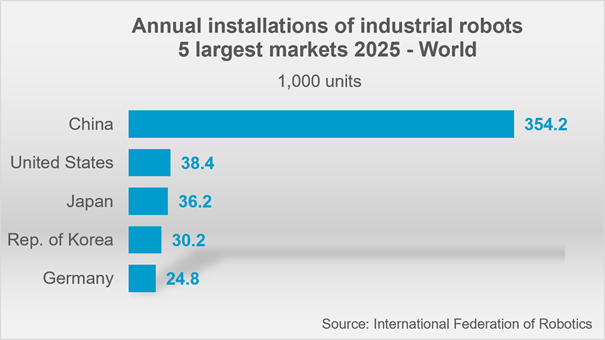
W 2025 roku w Stanach Zjednoczonych zainstalowano 38 400 robotów przemysłowych, co oznacza wzrost o 12% rok do roku. Wynik ten przewyższył liczbę instalacji w Japonii (36 200), czyniąc USA drugim co do wielkości rynkiem robotów przemysłowych na świecie, ustępującym jedynie Chinom.
Popyt na roboty w USA silnie odbił: rok 2025 był trzecim najlepszym rokiem w historii pod względem liczby instalacji, zaraz po latach 2018 i 2022 – mówi Jane Heffner. Wzrost napędzany był przez przemysł spożywczy oraz sektory takie jak magazynowanie, logistyka czy medycyna. Jednocześnie sektor motoryzacyjny utrzymał stabilną pozycję jako największy odbiorca.
Branże z największymi wzrostami
Stany Zjednoczone są drugim co do wielkości producentem samochodów osobowych i lekkich pojazdów użytkowych na świecie, zaraz po Chinach. Popyt ze strony przemysłu motoryzacyjnego czyni ten sektor największym odbiorcą w kraju – w 2025 roku zainstalowano w nim 13 500 robotów przemysłowych, co stanowi spadek o 1% w porównaniu z rokiem poprzednim. Na drugim miejscu znalazł się przemysł metalowy i maszynowy z wynikiem 3000 instalacji (spadek o 15%). Liczba instalacji robotów w przemyśle spożywczym i produkcji napojów wzrosła o 30%, osiągając poziom 2900 jednostek w 2025 roku.
Międzynarodowe rynki robotów
Jako drugi co do wielkości rynek robotów przemysłowych na świecie, USA wyprzedzają Japonię, Republikę Korei oraz Niemcy. W 2025 roku roczna liczba instalacji we wszystkich tych krajach mieściła się w przedziale od 25 000 do 38 000 jednostek. Dla porównania, lider zestawienia – Chiny – zainstalował 354 200 robotów, co stanowiło 59% światowego popytu w 2025 roku.
Krajowi i zagraniczni dostawcy w USA
Na rynku amerykańskim działa wielu krajowych integratorów systemów robotycznych, zdolnych do wdrażania rozwiązań z zakresu automatyzacji opartej na robotach. W ostatnich latach pojawiło się również kilku amerykańskich producentów robotów. Jednak większość robotów w Stanach Zjednoczonych nadal pochodzi z importu – z Japonii i Europy.
Perspektywy
Ogólne prognozy dla amerykańskiego rynku robotyki są optymistyczne. Choć w krótkiej perspektywie obciążeniem będą niepewność i napięcia handlowe, to w dłuższej perspektywie polityka przenoszenia produkcji z powrotem do kraju (reshoring) oraz niedobór siły roboczej stworzą doskonałe możliwości dla rozwoju robotyki. Oczekuje się, że liczba instalowanych robotów będzie nadal rosła w 2026 roku i w kolejnych latach.
Liczba robotów przemysłowych w Unii Europejskiej osiągnęła rekordowy poziom 700 000 sztuk
W 2025 roku Unia Europejska (UE-27) przekroczyła kamień milowy, osiągając liczbę 700 000 działających robotów przemysłowych, co stanowi 84% całkowitej liczby robotów eksploatowanych w Europie. Wynika to z raportu „World Robotics 2026: Industrial Robots”, przedstawionego przez Międzynarodową Federację Robotyki (IFR).
Sektor produkcyjny Unii Europejskiej poczynił znaczne inwestycje w automatyzację: w latach 2015–2025 liczba działających robotów w państwach członkowskich wzrosła o ponad 80%, z 390 000 do 712 000 sztuk – mówi Jane Heffner, prezes Międzynarodowej Federacji Robotyki.
Europa – przegląd sytuacji
Niemcy są piątym co do wielkości rynkiem robotów na świecie i zdecydowanie największym w Europie. W 2025 roku kraj ten odpowiadał za 41% łącznej liczby instalacji w Unii Europejskiej. W latach 2020–2025 roczna liczba instalacji we wszystkich sektorach przemysłu rosła średnio o 2% rocznie (wskaźnik CAGR). Jednak w 2025 roku sprzedaż spadła o 8%, do poziomu poniżej 25 000 jednostek. Przemysł motoryzacyjny jest największym użytkownikiem robotów przemysłowych w Niemczech, choć jego udział w rynku maleje.
Liczba instalacji we Włoszech – drugim co do wielkości rynku europejskim – spadła o 11%, do około 7800 jednostek. Francja powróciła na trzecie miejsce z wynikiem blisko 4500 jednostek (spadek o 8%), wyprzedzając Hiszpanię, która odnotowała około 4300 instalacji (spadek o 15%).
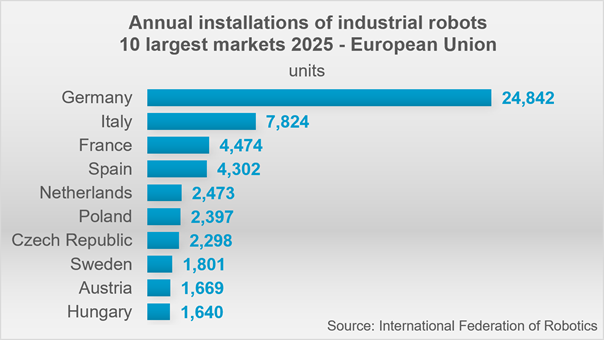
Roczna liczba instalacji w 2025 roku
Pod względem rocznej liczby instalacji długoterminowy trend jest pozytywny – w latach 2020–2025 odnotowano średnioroczne tempo wzrostu na poziomie 3%. Europa nie inwestuje jednak tak szybko jak Azja czy Ameryka Północna. W krótkiej perspektywie rynek UE odnotował w 2025 roku spadek o 11%: łączna liczba instalacji wyniosła 60 500 sztuk. W Azji zainstalowano 457 315 robotów (wzrost o 14% rok do roku), a w obu Amerykach liczba instalacji osiągnęła 57 044 sztuki (wzrost o 14%).
Branże odbiorcze
W 2025 roku przemysł motoryzacyjny zainstalował 14 900 robotów, co oznacza spadek o 25%. Z udziałem wynoszącym jedną czwartą wszystkich instalacji, segment ten pozostaje największym rynkiem zbytu w Unii Europejskiej. Na drugim miejscu znalazł się przemysł metalowy z liczbą 13 000 instalacji; popyt w tej branży spadł o 13%. Kolejne miejsce zajął przemysł tworzyw sztucznych i wyrobów chemicznych z wynikiem 7400 jednostek (spadek o 3%), wyprzedzając przemysł spożywczy i napojowy, który odnotował 5300 instalacji (wzrost o 4%).
Główne rynki w UE
Niemcy są największym rynkiem robotów w UE i piątym co do wielkości na świecie. Liczba 24 800 instalacji robotów przemysłowych stanowi 41% całkowitego rynku unijnego. Sektor motoryzacyjny pozostaje głównym filarem, odpowiadając za 23% całkowitego popytu w Niemczech, a za nim plasuje się przemysł metalowy z udziałem 21%.
Włochy pozostają drugim co do wielkości rynkiem w UE z udziałem 13% i liczbą 7800 zainstalowanych jednostek. Popyt jest napędzany przede wszystkim przez silną pozycję przemysłu metalowego, który odpowiada za 29% zamówień na roboty przemysłowe.
Kolejne miejsca zajmują Francja i Hiszpania – obie z udziałem w rynku UE na poziomie 7%. Francja zainstalowała 4500 robotów przemysłowych i kontynuuje inwestycje w sektorze motoryzacyjnym (21% udziału w rynku krajowym) oraz metalowym (18%). W 2025 roku w Hiszpanii zainstalowano 4300 robotów przemysłowych. Proces automatyzacji w tym kraju korzysta na jego statusie drugiego co do wielkości producenta samochodów w Europie, co przekłada się na 43-procentowy udział tego sektora w rynku krajowym.
Perspektywy
OECD przewiduje, że sytuacja makroekonomiczna w Unii Europejskiej pozostanie słaba do 2027 roku, kiedy to nastąpi umiarkowane ożywienie. UE może utrzymać konkurencyjność na arenie międzynarodowej tylko dzięki automatyzacji, która pozwoli sprostać rosnącym kosztom produkcji i niedoborom siły roboczej. Czyni to Europę atrakcyjnym rynkiem. Obok uznanych producentów zagranicznych z Japonii czy Korei, dostawcy z Chin opracowują nowe strategie wejścia na wspólny rynek UE – pierwsi z nich utworzyli już europejskie centra dystrybucyjne. Ograniczenia handlowe na innych kluczowych rynkach, takich jak Stany Zjednoczone, mogą dodatkowo nasilić ten trend.
Niemcy instalują 41% wszystkich robotów przemysłowych w UE
Niemiecka gospodarka jest liderem w dziedzinie automatyzacji robotyki w Europie: sektor produkcyjny zainstalował 24 800 nowych robotów przemysłowych. Odpowiada to 41% udziałowi w rynku w Unii Europejskiej (UE-27). Pomimo spadającego popytu, przemysł motoryzacyjny pozostanie największym klientem w 2025 roku. Takie wnioski płyną z rocznego raportu World Robotics 2026 opublikowanego przez Międzynarodową Federację Robotyki.
Automatyzacja przemysłowa w Niemczech jest na wysokim poziomie – mówi Jane Heffner, prezes Międzynarodowej Federacji Robotyki. Kraj ten zajmuje piąte miejsce na świecie pod względem liczby instalacji rocznie, za Republiką Korei, Stanami Zjednoczonymi, Japonią i Chinami. W latach 2020–2025 liczba instalacji wzrosła we wszystkich sektorach ze średnią roczną stopą wzrostu na poziomie 2%. Jednak sprzedaż spadła o 8% w 2025 roku. Wynika to głównie ze spadku popytu ze strony sektora produkcyjnego.
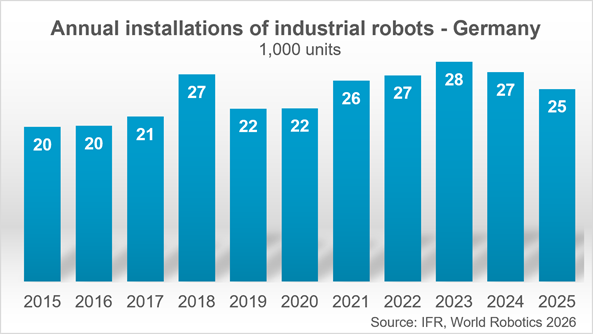
Sektory klientów
Niemiecki przemysł motoryzacyjny zainstalował 5800 nowych robotów przemysłowych i pozostaje największym sektorem klientów z udziałem w rynku na poziomie 23%. Jednak popyt znacznie spada: w 2020 roku udział w rynku w tym segmencie nadal wynosił 40%. Sprzedaż pojazdów elektrycznych, w szczególności, była niższa od oczekiwań. Ponadto, niepewność polityczna w kraju i za granicą skłoniła branżę do odroczenia projektów inwestycyjnych i dostosowania mocy produkcyjnych. Niemcy są czwartym co do wielkości producentem samochodów osobowych na świecie.
Przemysł metalowy zainstalował 5300 jednostek – spadek o 13%, przy udziale w rynku na poziomie 21%. Na kolejnym miejscu znajduje się przemysł chemiczny i tworzyw sztucznych z liczbą 3000 zainstalowanych urządzeń – spadek o 5% i udziałem w rynku na poziomie 12%.
Produkcja i eksport robotów
Produkcja robotów przemysłowych w Niemczech osiągnęła 23 700 urządzeń – spadek o 24%. Chociaż w ostatnich latach na rynku niemieckim pojawili się nowi dostawcy, ich wpływ nie zrekompensował strat wynikających z przejścia na produkcję zdecentralizowaną. Dzięki tej strategii producenci dążą do produkcji jak najbliżej swoich rynków lokalnych.
Eksport robotów przemysłowych z Niemiec spadł o 37% do 15 100 urządzeń w 2025 roku. Oprócz przeniesienia produkcji, istotnym czynnikiem jest duża liczba międzynarodowych dostawców robotów, którzy wykorzystują Niemcy jako europejskie centrum dystrybucji. Obecnie słaby popyt w Europie prowadzi do spadku zarówno reeksportu na inne rynki europejskie, jak i importu do niemieckich centrów dystrybucji.
Perspektywy
W Niemczech przewiduje się, że ogólny popyt na roboty ponownie spadnie w 2026 roku. Od 2027 roku eksperci jednogłośnie przewidują wzrost liczby instalacji. Biorąc pod uwagę potencjał wzrostu, rozwój małych i średnich przedsiębiorstw (MŚP) jest obiecujący. Niemieckie przedsiębiorstwa średnie (Mittelstand), które stanowią zdecydowaną większość sektora produkcyjnego, mogą skorzystać z bardziej elastycznych rozwiązań automatyzacji oferowanych przez producentów robotów. Spektrum rozwiązań obejmuje zarówno przyjazne dla użytkownika roboty wymagające mniejszej wiedzy programistycznej, jak i ekonomiczne roboty oraz modele biznesowe „Robot jako usługa” (RaaS), które obniżają całkowite koszty operacyjne.
Perspektywy rynku robotyki na świecie
Oczekuje się, że światowy popyt na roboty utrzyma długoterminową tendencję wzrostową. Prognozuje się, że w 2026 roku liczba instalacji wzrośnie o 9%, osiągając poziom 655 000 jednostek, a w 2029 roku wyniesie 806 000 jednostek. Mimo znacznych różnic regionalnych – przy czym Chiny, USA i Indie stanowią rynki o silnym wzroście – ogólne perspektywy dla rynku światowego pozostają pozytywne.
Konieczność budowania bardziej odpornych łańcuchów dostaw oraz zmiany w polityce handlowej i przemysłowej kilku kluczowych gospodarek prowadzą do nasilenia procesów relokacji w sektorze produkcyjnym. Rozbudowa mocy produkcyjnych w gospodarkach o wysokim poziomie wynagrodzeń oraz w krajach borykających się z niedoborem siły roboczej będzie stymulować popyt na technologie automatyzacji. Choć może to zmienić regionalny rozkład popytu na roboty, nic nie wskazuje na to, by z perspektywy globalnej długoterminowy trend wzrostowy w dziedzinie robotyki przemysłowej miał dobiec końca.
Czynniki strukturalne, takie jak zmiany demograficzne, nadal będą wspierać popyt, a postęp technologiczny poszerza zakres zastosowań robotów – zarówno pod względem technicznym, jak i ekonomicznym. W szczególności rozwój sztucznej inteligencji, systemów wizji maszynowej i technologii czujnikowych zwiększa możliwości robotów, podczas gdy łatwiejsze programowanie i integracja systemów obniżają koszty wdrożenia, otwierając drogę do nowych zastosowań i grup odbiorców automatyzacji.
źródło: Raport „World Robotics 2026” Międzynarodowej Federacji Robotyki (IFR)
opracowanie: Tomasz Haiduk, prezes Forum Automatyki i Robotyki Polskiej, e-mail: tomasz.haiduk@fairp.pl


